Το «ΔΠΧΠ 16 Μισθώσεις» απαιτεί περισσότερες μισθώσεις στον ισολογισμό
Αντικαθιστά τις απαιτήσεις του ΔΛΠ 17 Μισθώσεις και εφαρμόζεται για πρώτη φορά για οντότητες με ετήσια περίοδο αναφοράς που αρχίζει την ή μετά την 1η Ιανουαρίου 2019
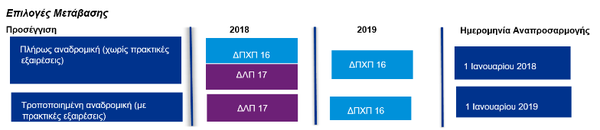
Το ΔΠΧΠ 16 Μισθώσεις καθορίζει τις αρχές για την αναγνώριση, τη επιμέτρηση, την παρουσίαση και τη γνωστοποίηση των μισθώσεων. Αντικαθιστά τις απαιτήσεις του ΔΛΠ 17 Μισθώσεις και εφαρμόζεται για πρώτη φορά για οντότητες με ετήσια περίοδο αναφοράς που αρχίζει την ή μετά την 1η Ιανουαρίου 2019. Είναι επίσης διαθέσιμο για πρότερη υιοθέτηση, όπως παρουσιάζεται στον πιο κάτω πίνακα. Θα απαιτήσει από τις εταιρείες να φέρουν περισσότερες μισθώσεις στον ισολογισμό και η λογιστική αντιμετώπισή τους από τους μισθωτές θα αλλάξει θεμελιωδώς. Για παράδειγμα, οι εταιρείες με λειτουργικές μισθώσεις θα «φαίνονται» να είναι πλούσιες σε περιουσιακά στοιχεία, αλλά ταυτόχρονα και πιο χρεωμένες. Ο λογιστικός χειρισμός του εκμισθωτή παραμένει παρόμοιος με τις προηγούμενες λογιστικές αρχές.
Μετάβαση
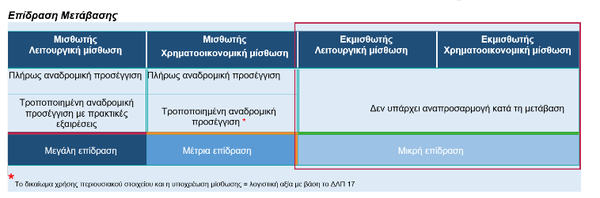
Το πρότυπο διαθέτει μια ποικιλία από διαφορετικές επιλογές μετάβασης και πρακτικές εξαιρέσεις για τους μισθωτές, όπως παρουσιάζονται στους πίνακες που επισυνάπτονται. Μερικές από τις επιλογές μπορούν να εκλέγονται ανεξάρτητα η μία από την άλλη ή και να εκλέγονται ανά μίσθωση. Οι επιλογές και τα μέσα που απλοποιούν και μειώνουν το κόστος της μετάβασης, τείνουν να μειώνουν τη συγκρισιμότητα των οικονομικών πληροφοριών.
Oρισμός μίσθωσης
Η εκτίμηση του εάν μια συμφωνία είναι ή περιέχει μια μίσθωση, προϋποθέτει άσκηση σωστής κρίσης και είναι ένα από τα μεγαλύτερα πρακτικά ζητήματα του νέου προτύπου. Γενικά, μια μίσθωση είναι μια σύμβαση ή μέρος μιας σύμβασης, η οποία μεταφέρει το δικαίωμα χρήσης ενός περιουσιακού στοιχείου για μια χρονική περίοδο έναντι ανταλλάγματος. Εάν μια σύμβαση περιέχει μια μίσθωση, τότε γενικά θα παρουσιάζεται στον ισολογισμό του μισθωτή. Σε πολλές περιπτώσεις, η εκτίμηση του εάν μια συναλλαγή είναι μια μίσθωση θα είναι απλή, και μια συναλλαγή που ήταν μίσθωση με βάση το προηγούμενο πρότυπο θα είναι μια μίσθωση σύμφωνα και με το νέο πρότυπο. Σε άλλες περιπτώσεις, η αξιολόγηση θα είναι πιο περίπλοκη και ενδέχεται να υπάρξουν αλλαγές στις οποίες οι συναλλαγές αναγνωρίζονται ως μισθώσεις - π.χ. αγορά ηλεκτρικής ενέργειας, υπηρεσίες IT outsourcing και μεταφορές.
Kαθώς οι εταιρείες προετοιμάζονται να υιοθετήσουν το νέο πρότυπο, μια σημαντική απόφαση που θα χρειαστεί να πάρουν είναι εάν θα εφαρμόσουν την πρακτική εξαίρεση για απαλλαγή από τον ορισμό της μίσθωσης για υπάρχουσες συμβάσεις κατά την μετάβαση.
Τρέχουσα εφαρμογή
Όλες οι μισθώσεις θα αναγνωρίζονται λογιστικά σαν να είναι χρηματοοικονομικές, με αποτέλεσμα να εμφανίζεται το σύνολο των υποχρεώσεων από μισθώσεις ως υποχρεώσεις. Επίσης, η παρούσα αξία των μελλοντικών μισθωμάτων από λειτουργικές μισθώσεις θα κεφαλαιοποιείται και θα αναγνωρίζεται το δικαίωμα χρήσης περιουσιακών στοιχείων ως περιουσιακό στοιχείο προς απόσβεση στην Κατάσταση Οικονομικής Θέσης (Ισολογισμό) του μισθωτή, δηλαδή της επιχείρησης που καταβάλλει τα μισθώματα και όχι στου εκμισθωτή, ο οποίος νομικά κατέχει την κυριότητα. Θα γίνεται μία μικρή εξαίρεση από τον ανωτέρω χειρισμό μόνο για περιπτώσεις μισθώσεων, η διάρκεια των οποίων είναι μικρότερη του έτους και για πολύ μικρής αξίας περιουσιακά στοιχεία για τα οποία θα συνεχίσουν να δίδονται πληροφορίες μέσω γνωστοποιήσεων. Η φύση και η έκταση των πληροφοριών για το προεξοφλητικό επιτόκιο που χρησιμοποιείται για την αποτίμηση στην παρούσα αξία, καθώς και οι πληροφορίες σχετικά με τις πληρωμές μισθωμάτων που απαιτούνται από έναν μισθωτή κατά τη μετάβαση, θα εξαρτηθούν από την επιλεγμένη προσέγγιση μετάβασης.
Επιρροή δεικτών
Για ορισμένους, το νέο πρότυπο θα έχει σημαντικό αντίκτυπο στους χρηματοοικονομικούς τους δείκτες κεφαλαιακών απαιτήσεων, στα συστήματα και τις διαδικασίες τους. Από τον νέο λογιστικό χειρισμό επηρεάζονται τόσο η κατάσταση οικονομικής θέσης (Ισολογισμός), όσο και η κατάσταση συνολικού εισοδήματος.
Στην κατάσταση οικονομικής θέσης θα αυξηθούν τα περιουσιακά στοιχεία και οι υποχρεώσεις, ενώ θα επηρεαστούν αρνητικά κυρίως δείκτες που παρουσιάζουν τη μόχλευση της επιχείρησης από ξένα και ίδια κεφάλαια, όπου σε ορισμένες περιπτώσεις μπορεί να δημιουργήσουν πρόβλημα στην φερεγγυότητα των επιχειρήσεων απέναντι σε τράπεζες και λοιπούς πιστωτές.
Σε ό,τι αφορά την κατάσταση συνολικού εισοδήματος, με απλά λόγια θα αντικατασταθούν οι δαπάνες από λειτουργικές μισθώσεις με αποσβέσεις και τόκους. Αυτό που θα αλλάξει προς όφελος των επιχειρήσεων είναι ο δείκτης EBITDA, ο οποίος πλέον δεν θα είναι μειωμένος με τις δαπάνες των μισθωμάτων, καθώς αυτά θα αναγνωρίζονται ως αποσβέσεις και χρηματοοικονομικό κόστος, τα οποία εξαιρούνται από τον υπολογισμό του EBITDA.
Ο κύριος στόχος του νέου προτύπου είναι να εξασφαλίσει ότι οι μισθωτές και οι εκμισθωτές παρέχουν σχετικές πληροφορίες κατά τρόπο που να αντιπροσωπεύει πιστά τις συναλλαγές. Οι πληροφορίες αυτές παρέχουν τη βάση στους χρήστες των οικονομικών καταστάσεων για να εκτιμήσουν την επίδραση που έχουν οι μισθώσεις στην οικονομική κατάσταση, τη χρηματοοικονομική απόδοση και τις ταμειακές ροές μιας οικονομικής οντότητας. Κάθε νέο πρότυπο έχει θετικά και αρνητικά, εκεί που δεν μπορούν όμως να γίνουν εκπτώσεις είναι στην τήρηση των λογιστικών αρχών κατά τη σύνταξη των οικονομικών καταστάσεων.
*Principal, KPMG Limite